
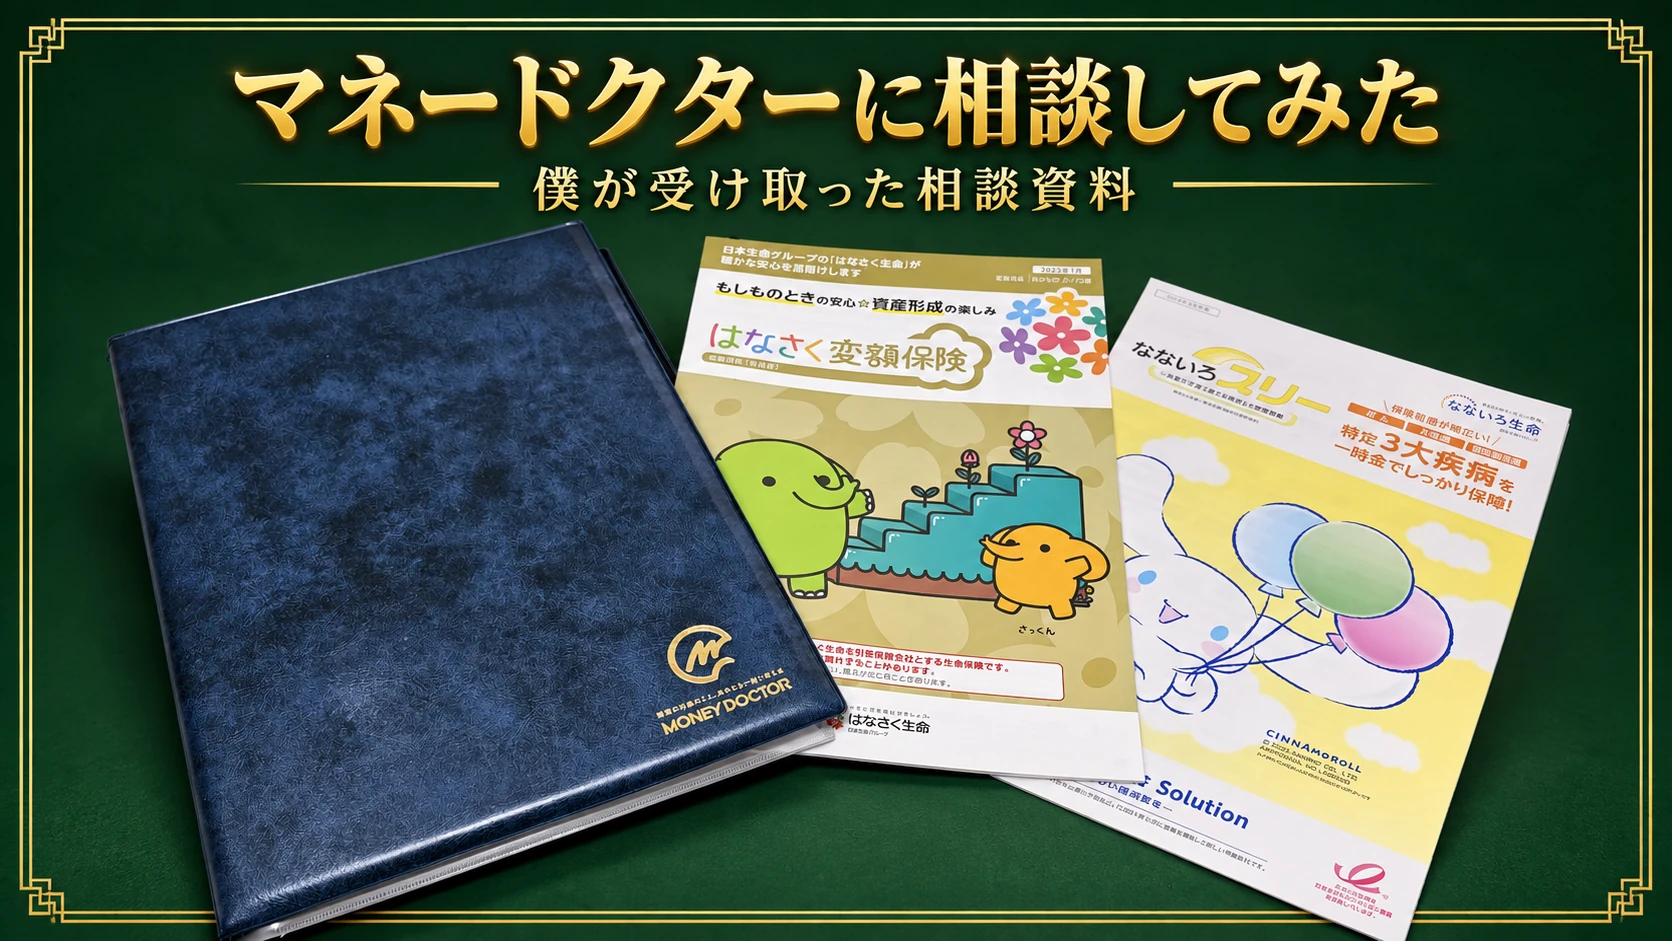
この記事の内容は我が家の相談記録で、表の中身や提案は家庭・担当FPによって変わります。
先に結論(この記事で分かること)
- 相談して分かったこと
90歳すぎまでのキャッシュフロー表で、総資産はずっとプラスなのに、口座の現金がマイナスになる年があると分かった。入っていた保険の穴といいところも見えた。 - 向いている人
教育費と老後にいくら要るか、両方まとめて知りたい人。保険に入っているけど足りているか分からない人。保険とNISA・iDeCoを一緒に相談したい人。 - 相談時間・オンライン
僕は全部オンラインで、1回約2時間×3回(計約6時間)。オンラインか対面かは選べる。
※夫婦分の保険手続きまで含めると4回必要。 - 営業・保険の提案
あった。表で保険の穴を確認したあとに、いくつか保険を提示された。その中から自分で納得して選んだ。 - 相談前に準備するもの
必須のものは無し。保険を見直すなら、加入中の保険証券があると話が早い。
相談して得られた結果:人生のキャッシュフロー表
一番の収穫は、自分の家計に合わせた「人生のキャッシュフロー表」を作ってもらえたことです。
いま出ているお金と入ってきているお金をベースに、自分と妻が何歳まで生きるかから逆算して、そこまでに収入や出費がどう変化するかまで考えた表です。
僕の場合は90歳すぎまでの表にしました(何歳まで生きる予定か自分で決められる)。
総資産は運用込みでずっとプラスなのに、口座の現金だけが一時マイナスになる年がある。
これは表にしないと気づけませんでした。
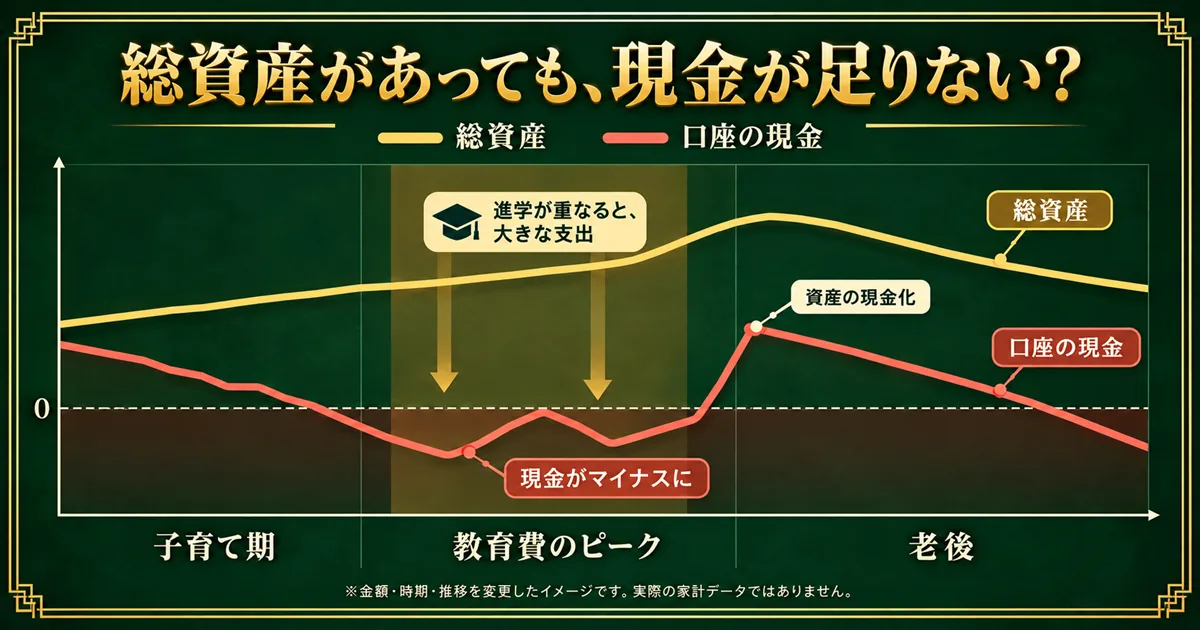
この表で、それまで入っていた保険の穴と、逆にいいところをしっかり理解できました。
そのうえでいくつか保険を提示してもらい、自分で納得して選べました。
それまでのFPや保険の話と比べて、納得感が段違いでした。
保険の話だけでなく、教育費や老後の備えとしてどうお金を作っていくべきか、逆にどの出費を減らしていくべきかも具体的に教えてもらえました。
NISAやiDeCoの話も聞けたので、運用方法の見直しにもつながっています。
ちなみに、前に相談した2人のFPには、この表は作ってもらえませんでした。
良かった点・気になった点
良かった点1:お金全般を相談できる
保険の窓口の類は保険がベースで、それ以外の相談がしにくい構造になっています。
マネードクターも元は「保険のビュッフェ」という保険相談の形態でした。
ですが、それではベストな提案ができないということで、2019年10月に屋号を「マネードクター」に変えて、お金全般を相談できる形にしたと聞いています。
実際、保険だけでなくNISA、iDeCo、小規模企業共済など幅広い相談に乗ってもらえました。
良かった点2:断片的な提案ではなく、逆算で落とし込んでくれる
他の保険やFPの話は「ここを埋めるためにこの保険に入りましょう」という断片的な提案が多かった。
マネードクターは、いまの資産と収支をトータルで見て、将来から逆算して何が必要かを、自分でしっかり判断できるところまで落とし込んで解説してくれました。
我が家で実際にあった「穴」
我が家の場合、僕が事故や病気で急死したことへの備えは十分ありました。
一方で「穴」として大きかったのは、「長期にかかる病気の治療」「病気・ケガなどで働けなくなった時」の備えがほぼなかったことです。
正直、世帯主が「死亡した時」「働けなくなった時」「介護が必要になった時」の備えができてないなら、保険は十分ではないと思います。
特に子育て世帯は一気にパートナーや子どもに負担がいくので、しっかり備えたいところです。
良かった点3:オンラインでもオフラインでも選べる
僕はすべてオンラインで進めました。
オフラインだと断りにくいところがあると思いますが、オンラインなら断るべきところはしっかり断れます。
気になった点1:具体的な話に入るまで時間がかかる
前提の話がかなり多く、具体的な保険の話に入るまで丸2回(4時間)かかりました。
「今日1回で保険を決めたい」という人には長く感じると思います。
逆に、表を作ってから決めたい人にはこの時間がそのまま価値になります。
気になった点2:最後は保険の提案がある
相談料は何回でも0円ですが、僕の場合も最後は保険の提案がありました。
提案は表と照らし合わせて、自分に必要かどうかで判断すればOKです。
実際の相談の流れ
マネードクター(マネードクタープレミア)だったからなのか、前提の話がかなり多く、具体的な保険の話に入ったのは3回目でした。
1回あたりオンラインで2時間ほど、トータルで6時間くらいです。
- 前提の話:どういう考え方で保険を選ぶか、教育費や老後のお金をどう作るか、どの出費を減らすか
- いまの収入と支出をベースに、人生のキャッシュフロー表を作ってもらう
- 表で、いまの保険の穴といいところを確認
- いくつか保険を提示してもらい、自分で納得して選ぶ
マネードクター予約フォームの「ご相談したいこと」は「総合的ライフプランのご相談(キャッシュフロー表の作成)」を選ぶと、この記事の表の相談ができます。
過去のFP相談との比較
保険の相談はこれまでに10回以上受けてきました。
そのうちFPへの相談は3回で、3回目がマネードクターです。
何回も保険の話を聞いてきましたが、実際に保険に入ったのはFPに相談した3回だけです。
| 相談先 | どんな相談か | キャッシュフロー表 |
|---|---|---|
| 1回目 一人社長のFP | 扱う商品がアクサ生命だけ | 作ってもらえず |
| 2回目 FP | 見込み利回りの比較で変額保険に | 作ってもらえず |
| 3回目 マネードクター | お金全般をトータルで見て逆算 | 90歳すぎまで作成 |
1回目のFP相談
第一子が誕生した直後、何も保険に入っていなかった負い目からFPに初めて相談。
一人社長のFPで、扱っている商品がアクサ生命だけでした。
このとき入ったのは、アクサ生命の変額保険、がん保険(東京海上日動あんしん生命)、都民共済の3つです。
2回目のFP相談
アクサ生命とメットライフ生命の見込み利回りを比較して見せられ(本来はFPとして禁止行為らしい)、メットライフ生命の変額保険に入りました。
節税目的でマニュライフ生命の年金保険にも合わせて加入。
NISAを始めたのもこのくらいの時期です。
アクサ生命の変額保険は払い済み保険に切り替えて支払いを止めました。
いまの時点ではマイナスにはなっていません。
保険加入・見直しの詳細
マネードクターで入ったのは「はなさく変額保険」と「なないろ生命の掛け捨て医療保険」です。
それまでのメットライフ生命の変額保険は払い済みに切り替え、マニュライフ生命の年金保険、がん保険、都民共済は解約しました。
本来なら変額保険には入らず、掛け捨てで補うのがベストでした。
ただ既往歴の関係で掛け捨てには入れなかったので、自分にとってのベストとして変額保険に入り直した形です。
まとめると以下のような感じで、マネードクターで入った保険で最終120%満足しています。
| 保険 | 入ったタイミング | 現在 |
|---|---|---|
| アクサ生命:変額保険 | FP相談1回目 | 払い済みに変更 |
| 東京海上日動あんしん生命:がん保険 | 解約 | |
| 都民共済:医療保険 | 解約 | |
| メットライフ生命:変額保険 | FP相談2回目 | 払い済みに変更 |
| マニュライフ生命:年金保険 | 解約 | |
| はなさく生命:変額保険 | FP相談3回目(マネードクター) | 継続 |
| なないろ生命:医療保険 | 継続 |
少し知識ある人であれば、「ありえないだろ」と言われるかもしれません。
ただ、これが事実で最初からマネードクターに相談していれば、時間もお金も無駄にすることはありませんでした。
 ミツキ
もう少し書くと、FP相談2回目で小規模企業共済も薦められて加入(当時はフリーランス1本)。
ただ、ゆくゆく利回りが低いことをマネードクターに相談した際に知って解約。
その分をNISA/iDeCoに回す予定です。
解約で出た損失(実額)
マネードクターに相談して見直した結果、解約して元本割れしたものもあります。
実際の金額は次のとおりです。
| 解約したもの | 払った額 | 戻った額 | 差額 |
|---|---|---|---|
| 小規模企業共済 | 105万円 | 84.3万円 | −20.7万円 |
| マニュライフ生命 年金保険 | 24万円 | 12.8万円 | −11.2万円 |
| 合計 | 129万円 | 97.1万円 | −31.9万円 |
マニュライフ生命の年金保険は、妻の分の切り替えがまだなので、損失額はもう少し増える予定です。
妻の分まで入れると40万ほどをドブに捨てたことになりますが、最初からマネードクターに相談していれば不要な損失でした。
我が家と同じように損したくない、損失額をなるべく抑えたい方は早めにマネードクターに相談することをオススメします。
教育費と老後、わが家は足りる?
キャッシュフロー表で「お金が足りなくなる年」があるかを相談できます。
予約フォームの「ご相談したいこと」は「総合的ライフプランのご相談(キャッシュフロー表の作成)」を選ぶと、この記事の表の相談ができます。